
Ce n’est jamais le bon moment de s’occuper de ses affaires, pensez à celles de vos proches, et sécurisez-les !
(vos affaires et vos proches :)
Livre Blanc KARDINAL
La Grande Transmission
Héritages & Successions 2025-2040
Livre Blanc KARDINAL La Grande Transmission Héritages & Successions 2025-2040
Ce que vous apprendrez

Une information dense et précise
La transmission patrimoniale est devenue, en dix ans, l’un des sujets les mieux documentés de l’économie française. Encore faut-il savoir qui produit quoi, avec quelles données, et surtout ce qu’aucune source ne dit..

9.000 milliards à transmettre
Ce chiffre de 9 000 milliards a été repris tel quel par la presse, par les notaires et par une partie du monde politique. Il convient d’en rappeler la nature : c’est une projection macroéconomique reposant sur une hypothèse de progression du ratio flux/PIB, non un relevé comptable

50 % des successions ne sont pas classiques.
Et cela va devenir la norme. le choc d’héritage a déjà commencé, « on est déjà dans une accélération du processus de transmission, poussé aussi par des incertitudes fiscales ». Les notaires évoquent un besoin d’« industrialisation » de leur métier pour absorber le volume, signal opérationnel majeur pour les familles : les délais vont s’allonger, la personnalisation du traitement va diminuer.

Le coût du conflit successoral est inconnu.
22 % du stock immobilier du Domaine en succession vacante, et l’exposé des motifs de la loi du 7 avril 2026 rappelant que plus de 630 000 successions et près de 425 000 ruptures d’union interviennent chaque année, générant des centaines de milliers de situations d’indivision..
Les 10 constats (commandements).
Pour les lectrices et lecteurs pressé.e.s, un topo des faits démographiques et économiques..
-
Le solde naturel français est devenu négatif en 2025 pour la première fois depuis la Seconde Guerre mondiale.
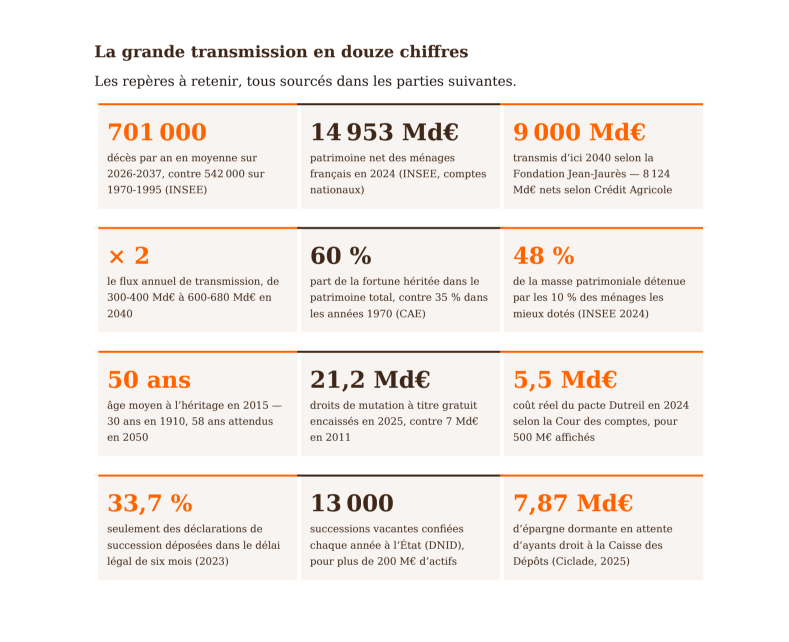
L’INSEE projette une moyenne d’environ 701 000 décès par an sur 2026-2037, contre 542 000 en moyenne sur 1970-1995. La vague de transmissions n’est pas une prévision : elle est déjà en cours.
-
Le patrimoine net des ménages français atteint 14 953 milliards d’euros en 2024. Selon les hypothèses, entre 8 100 et 9 000 milliards d’euros changeront de mains d’ici 2040, soit près de trois fois la dette publique française.
-
Estimé entre 300 et 400 milliards d’euros aujourd’hui, il atteindrait 600 à 680 milliards d’euros en 2040, soit de l’ordre de 20 % du PIB transmis chaque année
-
La part de la fortune héritée dans le patrimoine total est passée de 35 % au début des années 1970 à plus de 60 % aujourd’hui. Le patrimoine ne se construit plus principalement par le travail : il se transmet.
-
Les 10 % des ménages les mieux dotés détiennent 48 % de la masse patrimoniale ; la moitié la moins dotée en détient 7 %. La moitié d’une cohorte héritera de moins de 70 000 euros sur toute sa vie, quand 0,1 % recevra environ 13 millions d’euros.
-
L’âge moyen à l’héritage était de 30 ans au début du XXe siècle, de 50 ans en 2015, et pourrait atteindre 58 ans en 2050. Le capital arrive quand le besoin d’investir a disparu.
-
Les droits de succession sont passés de 7,0 milliards d’euros en 2011 à 16,6 milliards en 2023 ; les droits de mutation à titre gratuit dans leur ensemble dépassent 21 milliards. La France est au premier rang de l’OCDE pour le poids de ces droits dans le PIB. Et 87 % des Français souhaitent que cette taxation diminue, alors que 60 % en surestiment le taux effectif.
-
La Cour des comptes a chiffré le pacte Dutreil à 5,5 milliards d’euros en 2024, contre 500 millions affichés au budget, et recommandé le classement du régime successoral de l’assurance-vie en dépense fiscale. La loi de finances pour 2026 a déjà durci le premier.
-
Seules 33,7 % des déclarations de succession étaient déposées dans le délai légal de six mois en 2023.
Près de 13 000 successions vacantes sont confiées chaque année aux services du Domaine. Et 7,87 milliards d’euros d’épargne dormante attendent des ayants droit qui ne se manifestent pas.
-
Les moins de 35 ans représentent plus de la moitié des détenteurs d’ETF en France, contre 37 % en moyenne européenne. Une génération dont les repères patrimoniaux sont la liquidité,
la lisibilité des frais et la mobilité va recevoir un stock composé à 58 % d’actifs non financiers.
En savoir plus
(avec le livre blanc complet)
-
Le document complet (environ 80 pages) propose une séquence en cinq temps, applicable indifféremment à un patrimoine de 400 000 euros ou de 15 millions :
(1) l’inventaire exhaustif et daté, y compris des actifs oubliés ;
(2) la cartographie du risque de transmission, domaine par domaine ;
(3) l’architecture juridique — qui reçoit quoi, quand, et sous quelle forme ;
(4) la préparation des héritiers, qui est un travail de pédagogie et non de rédaction d’actes ;
(5) la revue périodique, parce qu’un dispositif calibré sur le droit de 2026 ne survivra pas mécaniquement à quinze ans de législation. -
Quatre variables suffisent à décrire le phénomène : combien de personnes décèdent, ce qu’elles détiennent, comment ce patrimoine est réparti, et ce que l’État en prélève.
Chacune évolue simultanément, et dans le même sens.
-
Le délai de six mois pour déclarer et payer est la contrainte structurante de toute succession française. Or les droits doivent être acquittés avant l’enregistrement de la déclaration : sans paiement intégral, la déclaration n’est pas enregistrée. Une famille dont le patrimoine est composé à 80 % d’immobilier se trouve donc dans l’obligation de trouver des liquidités en quelques mois, dans un contexte de deuil, souvent en vendant dans l’urgence.
La préparation de la liquidité successorale, c’est-à-dire l’existence, au jour du décès, de sommes immédiatement disponibles au bon niveau et entre les bonnes mains, est le premier sujet d’un audit successoral sérieux. Elle passe avant toute considération d’optimisation.
-
1. La friction de liquidité. Le cédant transmet un patrimoine composé à 58,4 % d’actifs non financiers. L’héritier valorise avant tout la liquidité et la mobilité. La conséquence mécanique est la vente : une part significative de l’immobilier hérité sera mise sur le marché, non par ingratitude mais par inadéquation entre l’actif reçu et le mode de vie de celui qui le reçoit. Les études économiques anticipent d’ailleurs un effet net sur le marché du logement ancien.
2. La friction de sens. Pour le cédant, la maison familiale est un lieu de mémoire ; pour l’héritier, c’est souvent un actif situé loin de son travail, coûteux à entretenir, et partagé avec des frères et sœurs. Le désaccord n’est pas financier, il est symbolique, ce qui le rend plus difficile à traiter, et beaucoup plus destructeur en cas de non-dit.
3. La friction de coûts et de transparence. Un héritier de 35 ans qui compare les frais courants d’un support à ceux d’un fonds indiciel arrive à des conclusions que son parent n’a jamais eu l’occasion de formuler. Un dispositif hérité qui n’a jamais été expliqué sera jugé sur ses frais avant de l’être sur sa fonction. D’où une règle simple : tout arrangement destiné à survivre au cédant doit avoir été justifié de son vivant, non subi après.
4. La friction de gouvernance. Les structures conçues pour durer, société civile, holding, pacte Dutreil avec engagement désormais porté à six ans, supposent que les héritiers acceptent des contraintes collectives dans un contexte culturel qui valorise l’autonomie individuelle. Une SCI familiale de trois enfants dont deux vivent à l’étranger et dont un souhaite sortir n’est pas un outil patrimonial : c’est un conflit à retardement.
Rencontrez l’auteur du livre blanc
Franck Bennardi
Consultant en Gestion Privée“ Père de famille et marié depuis 30 ans, je suis souvent assimilé à un banquier de famille, bâtisseur de confiance long terme pour la gestion de votre patrimoine.
J'agis aussi en chef d'orchestre de votre portefeuille d'actifs financiers et immobiliers, afin d'anticiper leur transmission dans les meilleures conditions et de sécuriser vos placements, tout en les faisant fructifier selon votre profil de risque.
Associé au cabinet d'affaires KARDINAL en tant que Consultant en Gestion Privée (investissements financiers, patrimoine immobilier, assurances pro/perso, héritage familial et transmission entreprises).
Entrepreneur Tech international (Inde, USA, Canada, Europe), spécialisé en développement d’entreprises (commercial, cession (vente/reprise)) et en transformation d'organisations à l'ère de l'IA. Je suis aussi Coach en Leadership pour Entrepreneur.e.s.
Mes engagements ? Protection de la Planète et Sportif amateur (Running, Paddleboard & Padel). Egalement Ambassadeur d’Alsace auprès de l’ADIRA et l’UIA, pour la région PACA..”